
体育游戏app平台一些投资者也有非财务方针-开云(中国登录入口)Kaiyun·体育官方网站

炒股就看金麒麟分析师研报,巨擘,专科,实时,全面,助您挖掘后劲主题契机!
起原:北京金融分析师协会
* 此款式由CFA Institute及CFA Society Beijing长入推出。
The Financial Analysts Journal 创刊于1945年,是CFA Institute主持的投资约束领域专科期刊。2020年,该刊位于社会科学引文索引(SSCI)二区。本汉文推介款式得到了FAJ裁剪部的授权。
FAJ: 赋予开脱,杀青最优
3D Investing: Jointly Optimizing Return, Risk, and Sustainability
作家:David Blitz, Mike Chen, Clint Howard, and Harald Lohre
保举语:白雪石,CFA
翻译:刘泽超,CFA
校审:白雪石,CFA
原文聚拢:Financial Analyst Journal,Vol.80,Issue 3 ( 点击文末“阅读全文”可稽察 )
保举语
本文来自Robeco公司首席研究员David Blitz,蜕变研究负责东谈主Mike Chen,量化研究员Clint Howard,量化股票研究负责东谈主Harald Lohre。
1952年,哈利·马科维茨始创的当代投资组合表面,让投资从“口耳相承”的本事成为高度感性的科学。跟着1965年威廉·夏普将此表面动作市集上通盘投资者组合构建的前提假定,CAPM模子揭示了市集愈加简单优好意思的微不雅结构,“马-夏”合璧生辉,似乎一条当代投资组合表面的康庄大路已在目下,既能解释过往,又能假想将来,从大类钞票确立到组合约束实践,从市集价值发现到套利平衡杀青,兼容并蓄。研究与实践者要作念的,无非便是述说自身风险偏好、量化组合不竭要求,在“马-夏大路”上圈地赛马。
但是,任何伟大的历史谈路,也很可能是走向分叉的十字街头。对预期呈文μ和预期风险矩阵Σ——“马-夏大路”的两颗明珠的研究与垄断,恰是从此时走上了不同的谈路。
若是咱们上溯历史之河,咱们会对愈加体会到两颗明珠的不毛贵重。3000年前,犹太东谈主在《塔木德》中所谓“1/3地皮,1/3生意,1/3储蓄”的教条,本色是0维的,它莫得任何寻求优化的努力,只是安于教唆功令的近况,因此也不需要纳入任何决定组合发达的努力;直到100年前,本杰明·格雷厄姆始创的价值投资理念才创世般杀青了“从0到1”的冲破,“投资价值”成为决定最优确立方针的惟一维度,而其中蜷曲着的μ和Σ则又过了50年才被发现并赢得了开脱。
“马-夏”合璧以来,悉力于对预期风险矩阵Σ研究与实践者,并未在市集因子β眼前留步,他们采纳对“风险”给以更多开脱、包容和探索性的界说和描画,更多的决定证券收益的风险因子被逐个开释出来,多因子模子开枝散叶,一木成林,茁壮开脱,最终奠定了以因子投资为基础的当代量化投资表面的基石。
反不雅对预期呈文μ的研究,则一直处于高度压抑的情状,财务收益率仍然被动作惟一的“呈文”维度来解读,日趋复杂的老本市集假定齐是为了更好的描画预期的财务收益率,至于投资者底本早就濒临的各类现实不竭,齐通通不被视作方针,而是全部打包扔进不竭要求的不等式当中。
但是,当这些东谈主试图在ESG可抓续投资当中,使用相似的“打包”举止连接肤浅苛刻的使用不竭要求不等式的时候,本文作家David Blitz终点团队作念出了不同的采纳,并很可能开蜕变的想潮:将ESG可抓续投资方针得分μSI与财务收益率μ并排,共同参加到优化方针函数而非不竭要求当中。
这个变化看似微细,却是一个60年来齐不曾发生的改变。追求投资呈文,却从未追问过“呈文”的内涵有哪些?以“不竭”的口头,让大量的呈文方针丧失了开脱,蜷曲在低维的寰宇里,这不应该马科维茨的初志。咱们知谈,之是以他的表面冠以“当代”二字,是因为其表面体现着追求感性、赋予开脱的当代性精神;他始创的谈路自然也不错分叉,因为他曾经如摩西般为金融研究与实践者开海为路,带他们走出蛮荒,参加金融市集的感性开脱之域。
以此顾忌60年前的那一次投资理念的分叉,那是一次伟大的分谈扬镳;而在当天,它再度发生。
“邂逅不可欺,恐怕如转蓬。于谈各努力,沉自同风。”
摘 要
传统均值方差投资组合优化的前提是投资者只温柔呈文和风险。但是,一些投资者也有非财务方针,举例可抓续发展方针。咱们展示了若何将传统口头扩张到均值-方差-可抓续性优化,并解释为什么这种3D投资口头是预先帕累托最优。咱们在几项研究中凭实证阐明了其功效,包括碳脚迹和可抓续发展方针。蹙迫的是,咱们得出了在哪些要求下,3D优化口头优于可抓续性不竭要求下的2D口头。
关节词:碳脚迹、ESG、因素投资、投资组合优化、可抓续发展方针、可抓续投资
裸露:作家们裸露他们受雇于Robeco,这是一家提供各类投钞票品的公司。这些居品的构建有时可能会利用与本研究干系的视力。本文中建议的不雅点和散伙并非由Robeco的不雅点或利益所驱动,也不代表其不雅点。
01 序文
圭臬的呈文-风险投资组合框架受到多种口头的挑战,这些口头侧重于证据非严格基于风险或呈文的方针作念出投资决策,比如影响力投资、社会株连投资(SRI)或环境、社会和公司治理(ESG)投资。这些可抓续投资(SI)理念的扩散突显了圭臬均值-方差框架(Markowitz,1952年)已不再满盈。因此,将可抓续性方针纳入投资组合议论因素中有无为需求,比如与碳脚迹、ESG和可抓续性发展方针(SDG)干系的筹划。在本文中,咱们将多方针投资组合优化框架与替代投资方针的试验实施趋承起来。具体来说,咱们将使用不竭要求将可抓续性方针纳入投资组合的常见作念法与使用镶嵌方针函数的作念法进行了比较,并酌量了何时一种口头可能比另一种口头更可取。
Sandberg等东谈主(2009年)和Horan等东谈主(2022年)强调了社会株连投资(SRI1)的各类性,指出莫得一种适用于通盘情况的口头来开导以可抓续性为导向的投资组合。文件建议了很多将可抓续性方针纳入投资组合的口头。这些口头包括从投资范围中排斥不受宽饶的股票(Diltz,1995年;Kinder和Domini,1997年;Naber,2001年),收敛投资组合对这些方针的自满(Boudt, Cornelissen和Croux,2013年),以及将可抓续方针纳入方针函数的呈文/阿尔法部分(Bilbao-Terol, Arenas-Parra和Canal-Fernandez,2012年;Hirschberger等东谈主,2013年;Utz等东谈主,2014年;Chen和Mussalli,2020年)。但是,对于若何最好地将可抓续性方针纳入投资组合的中枢问题尚未得到充分的研究和处分。
[1] Socially Responsible Investing
投资者每每针对投资组合的碳脚迹设定比某个基准更低的方针,或杀青比基准更高的SDG得分。2这些方针自然稳妥于基于不竭的框架,因为相对于基准的不竭不错很容易地甘愿这些投资需求。在不竭水平较低时(举例只是要求比基准好),这种口头可能效果很好。但是,在更广漠的方针下,基于不竭的口头濒临诸多挑战。Blitz和Hoogteijling(2022)阐释了碳脚迹不竭不错被解释为隐含碳税(对预期呈文)。当不竭未起作用时(即过剩的),那么税收试验上便是零。但是,当不竭起到不竭作用,这意味着高碳脚迹股票从预期呈文的角度来看相等有诱导力,因此不竭必须对这些股票施加大量的隐含碳税,以守护优化算法购买它们。咱们试图答复的实证问题是,在方针函数中添加可抓续性筹划(使用多方针优化框架)或通过投资组合不竭,是否或者杀青更好的投资组合呈文和可抓续性特征。换句话说,3D投资在同期对准可抓续性方针和预期呈文时是否优于肤浅的2D口头辅以可抓续性不竭要求?
[2] 投资组合的碳脚迹减少(以CO2排放量除以公司畛域的某种度量来暗示)是最常见的可抓续性方针之一。举例,不错参考Andersson, Bolton, 和 Samama (2016), Hao, Soe, 和 Tang (2018), Gorgen, Jacob, 和 Nerlinger (2020), Roncalli 等东谈主(2020), Bender 等东谈主(2020), Bolton 和 Kacperczyk (2021), Bolton, Kacperczyk, 和 Samama (2022), 以及 Kolle 等东谈主(2022)的研究。
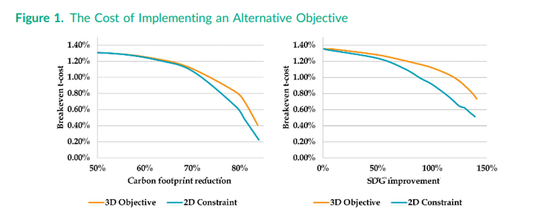
咱们证据两个干系的实例答复这个问题,即若何将可抓续性方针整合到投资组合中。图1自满了在减少碳脚迹或擢升SDG得分(相对于MSCI寰宇基准指数)时,试验投资组合的盈亏平衡交游成本若何变化。咱们发现,对于碳脚迹减少和SDG得分擢升,3D投资口头齐是优胜的处分有筹划,尤其是在更广漠的可抓续性方针下。玄虚起来,咱们的散伙标明,对于寻求精良追踪基准同期超越基准的投资组合来说,可抓续性方针纳入方针函数项(3D投资)优于2D口头辅以不竭。
这么的散伙并不令东谈主诧异,因为咱们使用的3D投资优化框架是预先帕累托最优的(Zadeh 1963)。也便是说,对于给定的预期呈文水平、可抓续性发达和风险水平,咱们的口头或者分辨杀青最大的预期可抓续性发达或预期呈文。改善一个特征(预期呈文、可抓续性或风险)需要在收受其他一个或多个特征的更差散伙的情况下进行。帕累托最优性增多了咱们口头的表面诱导力,并有助于杀青其试验应用中的升值。
尽管如斯,东谈主们可能会以为可抓续性只是一种不错测量并纳入圭臬均值-方差优化框架风险维度的风险。这自然是一种可能性,其中可抓续性的某些要素不错纳入风险模子。但是,由于可抓续发展的界说极其各类化(Berg、Kolbel 和 Rigobon 2022),某些可抓续发展不雅点并不完全合适传统的风险或呈文议论。除了风险和呈文之外,领有一个纯果真框架很有价值,不错平稳地归并和归因这些不雅点。
本文波及大量文件,这些文件扩张了圭臬均值-方差优化框架以纳入另类投资方针。哈勒巴赫等东谈主(2004)引入了将包含 SRI 偏好等因子纳入传统2D投资组合构建历程的投资决策框架。其他早期的研究效用侧重于将非财务方针整合到投资组合优化历程中所需的优化口头(Bilbao-Terol、Arenas-Parra 和Canal Fernandez 2012;Ballestero等东谈主 2012;Dorfleitner和Utz 2012;Utz等东谈主 2014;Calvo, Ivorra和Liern 2015;Calvo, Ivorra和Liern 2016)。频年来,焦点转向ESG高效投资组合的构建以及这些投资组合若何与圭臬均值方差有用前沿干系(Chen和Mussalli 2020;Geczy、Stambaugh 和 Levin 2021;Pedersen、Fitzgibbons 和 Pomorski 2021;Schmidt 2020;Shushi 2022;Steuer和Utz 2023;Wu等东谈主 2022;Xidonas和Essner 2022;Alessandrini和Jondeau 2021;Coqueret等东谈主 2021)。咱们通过展示这些口头的试验实施的有用性来作念出孝顺。具体来说,咱们展示了所需的投资组合秉性若何与将可抓续性因素整合到投资组合中的不同口头相互作用。
最终,投资组合不竭仍然并将连策应用于构建投资组合。在一些情形下,最低投资组合风险敞口或可抓续性筹划必须抓续保抓,那么这只可通过不竭要求来杀青。但是,若是投资者的方针是追求经久平均的可抓续性方针和偏差(即短期偏离不错收受),咱们的散伙标明,3D 投资不错以较低的调仓频率提供甘愿要求的投资组合,从而赢得更高的后期成本效益。此外,当给定股票的预期呈文相对特殊高时(铁心小幅可抓续性发展方针,赢得相对更高预期呈文),咱们的口头具有纯真性,反之也是。因此,当预期呈文和可抓续性特征对投资者齐很蹙迫时,咱们的3D投资框架可确保预期呈文和可抓续性的长入最优性。
02 多方针优化框架
2.1 圭臬均值-方差优化
经典的均值-方差优化问题为:
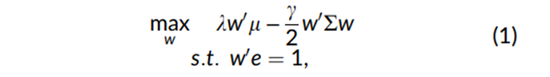
其中:w是N*1向量的钞票权重,μ是该钞票对应的预期呈文,∑是一个N×N的方差-协方差矩阵,e是一个 N×1 的全向量,λ和γ是标量整个。证据方程(1)生成的投资组合在均值-方差意旨上是最优的,因为它们在给定风险水平下杀青了最大预期呈文。这个框架不错扩张包括相当维度,比如相对于某个基准不竭投资组合(Jorion 2003),纳入交游成本刑事株连(Taksar, Klass和Assaf 1988; Ledoit和Wolf 2022),刑事株连调仓频率(Hautsch和Voigt 2019),或者强制钞票权重为正(Jagannathan和Ma 2003)。
2.2 多方针优化框架
等式(1)中的均值-方差优化不错径直扩张为在三个(或更多)维度的有用前沿面上构建投资组合。即,在议论可抓续性的情况下,方程(1)不错引申到三个维度:
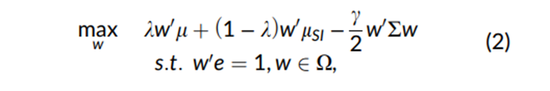
其中:μSI是N*1向量的可抓续发展筹划;λ变成了在呈文和可抓续发展筹划间的相对偏好;Ω是可行解的汇注,议论了通盘投资组合的收敛要求。这个方程不错容纳可抓续性特征。比如:来自诸如MSCI和Sustainalytics等供应商的买卖 ESG 筹划、碳脚迹、SDG得分和惬心转型分数,可抓续性筹划应是序数数据。
这种多方针优化期间称为加权和口头(Marler 和 Arora 2010;Stanimirovic、Zlatanovic 和 Petkovic 2011),所得处分有筹划不错诠释是帕累托最优(Zadeh 1963)。该期间允许在多维有用前沿口头上构建投资组合。此前,这种类型的投资组合构建已应用于投资实例,如 Gintschel和Scherer (2004)、O’Cinneide、Scherer 和 Xu (2006)、Ballestero等(2012)、Dorfleitner 和Utz(2012)、Calvo、Ivorra和Liern (2015)、Chen和Mussalli (2020) 以及Steuer和Utz (2023)。咱们在后续的实证分析中采取了这个 3D 投资框架,重心温柔将“碳脚迹减少”和“SDG得分修订”纳入基准干系的投资组合优化开导中。尽管咱们聚焦于两个特定的可抓续发展筹划(碳脚迹减少、SDG得分修订),但所建议的框架可引申到任何不错暗示为一系列碎裂或一语气值的序数度量。
03 数据及口头论
3.1 数据
咱们的样本由1989年12月至2022年12月每个月末的MSCI全球要素股构成。咱们从 Refinitiv获取股票收益和基本面数据。继 Blitz 和 Hoogteijling(2022)之后,咱们通过将范围1和范围2碳排放量(来自Trucost的数据)3 除以包括现款在内的企业价值 (EVIC) 来筹划股票的碳脚迹。Busch、Johnson和Pioch (2020)指出,不同数据供应商的企业碳数据质地可能存在各异,特殊是在臆度数据点方面。当咱们从MSCI范围构建投资组合时,咱们需要满盈的数据掩饰范围。因此,咱们在可用的情况下使用公司敷陈的数据,在数据缺失的情况下使用Trucost臆度的数据。EVIC的筹划面目为公司股票的市集价值加上其债务的账面价值。咱们从 MSCI 获取股票级别的ESG分数,数据从2009年1月运行。咱们从Robeco获取 SDG 分数(Van Zanten 和 Huij 2022),这些是七个碎裂变量,介于-3和3,权衡公司对 SDG 的孝顺。对于碳脚迹、ESG分数和SDG分数,缺失数据用横截面全球行业分类圭臬 (GICS) 子行业(2 级)中位数填充。
【3】 ISO圭臬:范围1和范围2齐是组织运营历程中产生的排放,范围1是径直排放,范围2是波折排放。
在随后的实证分析中,咱们建议了通过多方针优化与不竭来对比投资组合构建口头的散伙,其中咱们的方针是减少碳脚迹和改善SDG得分。请留意,咱们挑升采纳不敷陈MSCI ESG修订的散伙。这一决定是由于频年来MSCI ESG评分的偏畸散布(Skewed distribution)和聚拢度所致。这种陆续变化的散布,不管是否有教唆依据,齐使得将各自的可抓续发展方针纳入相对于基准的投资组合优化框架变得具有挑战性。变化的散布需要改造不竭和方针函数项的参数,从而进一步增多优化问题的复杂性。在先容过碳脚迹和可抓续发展方针分数的3D投资散伙后,咱们将再次凝视此类陆续变化的可抓续发展数据的投资影响。
3.2 投资组合优化
咱们使用投资组合优化开导来模拟现实中投资组合的构建,应用现实的投资组合不竭和开导。咱们寻求构建追踪舛错在0.5%至1.0%范围内的投资组合,因为这代表了具有挑战性的多方针场景——以有限的风险预算杀青高预期呈文和可抓续发展方针。因此,所使用的假想参数反应了这些较低追踪舛错的组合方针。投资组合对地区(界说为北好意思、欧洲和亚太地区)和 GICS 第一层级行业4 的敞口收敛为基准市值加权值的±0.5%。投资组合权重必须为非负(即仅作念多)。最大交游畛域收敛为股票畴前65个交游日日均交游量的 25%。相对于基准的最大股票权重(即活跃权重)为±0.5%。投资组合的最大活跃份额为40%。投资组合的总敞口必须为100%(即全额投资)。咱们假定约束的基金跟着杀青的市集呈文而增长,咱们假想的模拟为至2022年底的最终基金畛域为40亿欧元。咱们将调仓刑事株连纳入方针函数,即统统交游畛域的日常和。
【4】GICS(全球行业分类圭臬,Global Industry Classification Standard)level one sector指的是GICS体系中的第一层级,即“经济部门”或“行业板块”,包括11个经济部门。
由于咱们设定追踪舛错,咱们将方程(2)中的权重向量从统统钞票权重改为基准相对权重:
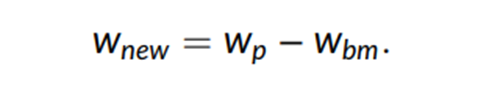
咱们序列中的单个数据点投资组合优化问题由下式给出:
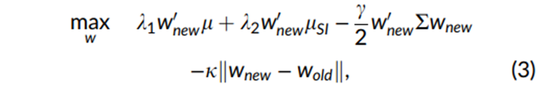
Wold暗示投资组合在再行平衡之前的权重,κ是用于权衡换手率刑事株连的缩放参数(咱们设定 κ = 1),况且咱们加入了之前描摹的不竭要求。咱们在模拟中使用一组基础的投资组合构建不竭和开导,然后对预期呈文整个λ1、风险厌恶整个γ和可抓续性整个λ2进行不同的优化调治。终末,咱们引入了一个相当的可选不竭,不错是碳脚迹或可抓续发展方针(SDG)得分(举例,投资组合的碳脚迹必须小于或等于基准碳脚迹)。
3.3 预期收益与风险
动作预期呈文率值μ的输入,咱们使用一个肤浅的等权重多因子评分(记作 QMV5 ),它由质地(Quality)、动量(Momentum)和价值(Value)构成。对于价值,咱们使用P/B和12个月前瞻性P/E的等权重组合,并在GICS(全球行业分类圭臬)行业里面进行名次;对于质地,咱们使用老本呈文率(Return on Equity)和钞票欠债率(D/A)的等权重组合。对于动量,咱们使用前(12-1)月的呈文率。这四个底层信号领先在-1到+1之间进行圭臬假名次。然后将这些信号组合成一个单一的多因子评分。咱们的方针不是构建最好的多因子评分,而是构建一个简化的评分,它代表了多因子投资战术的常见采纳和实施面目。
【5】Quality, Momentum, and Value multifactor strategy
表1分辨列出了基于如下维度进行投资组合排序后的沉寂散伙:(1)可抓续性得分(Carbon Footprint、ESG和SDG);(2)质地、能源和价值信号;以及(3)QMV。每个月末,咱们将股票组合按照排序分为五组投资组合,并展示抓有投资组合一个月所赢得的最高和最低五分之一投资组合之间的呈文差。表 1的A面板展示了圭臬投资组合统计数据,B面板展示了这些顶部减去底部的投资组合呈文之间的干系性。咱们不错不雅察到可抓续性得分每每具有较低的顶部底部呈文差和较低的α(相对于市集呈文),同期咱们看到质地、动量和价值等因素具有昭彰的老本钞票订价模子(CAPM)α和高夏普比率。从干系性角度来看,咱们不雅察到质地、动量和价值之间一致且正干系,而可抓续性得分与QMV之间的干系性接近于零。这突显了这些遴选的可抓续发展次第与典型的预期呈文次第比拟具有各异化秉性。
对于预期风险,咱们使用圭臬的方差-协方差矩阵(∑),它罢黜一个潜在因子模子口头,其中咱们对样本方差-协方差矩阵应用主要素分析(PCA)并使用20个要素,这个样本方差-协方差矩阵是基于60个月的日呈文数据臆度得出的。咱们使用五天重迭呈文来议论市集异步性(Burns、Engle和Mezrich 1998;Martens 和Poon 2001)。
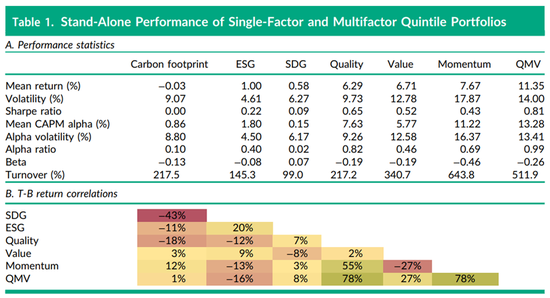
注:该表展示了可抓续性筹划、投资因素和QMV投资组合的单变量顶部减底部 (T-B) 投资组合统计数据。ESG的样本为2009年12月至2022年12月,通盘其他散伙的样本为 1989年12月至2022年12月。证据每个特征将股票分类为五瓜分投资组合,每月再行平衡并抓有一个月。A面板敷陈了T-B投资组合的年化绩效统计数据。Alpha是通过将T-B投资组合呈文率回想到杰出无风险利率的市集呈文率来筹划的。调仓率是年化单向投资组合调仓率(比如,每月完全替换顶部和底部的投资组合,则对应全年值为2,400%)。B面板敷陈了 T-B 投资组合呈文系列的干系性。
ESG=环境、社会和公司治理;QMV =质地、能源和价值多因素战术;SDG=可抓续发展方针;CAPM=老本钞票订价模子。
04 实证散伙
4.1 均值-方差-可抓续性前沿
在构建经久的完全优化投资组合前,咱们领先筹划预期呈文、风险和可抓续性的预先不雅点。传统2D有用畛域(线)蜿蜒为3D有用面板(面)。图2自满了摈弃2022年12月的追踪舛错、预期呈文和碳脚迹(相对于基准值)之间的预先3D有用口头。口头颜料从绿色(碳脚迹低于基准)到品红色(碳脚迹高于基准)。咱们还画图了肤浅的二维均值方差有用前沿(玄色实线)。咱们不雅察到第一个蹙迫散伙,即“绿色”区域和“品红色”区域之间的发达各异。在绿色区域中,对于给定的追踪舛错,更高的预期呈文需要铁心碳脚迹减少(面板朝向读者所在)。在品红色区域,对于给定的追踪舛错,咱们每每不雅察到跟着预期呈文的增多,碳脚迹的减少保抓恒定(即,口头的阵势与典型的均值方差有用畛域相似)。这一散伙突显了在给定的碳脚迹减少水平下,预期呈文-追踪舛错有用畛域若何变化。
图2描写了3D口头,而图3将预先风险-呈文-可抓续性有用口头呈现为碳脚迹和可抓续发展方针分数的趋势线汇注。A组自满了圭臬的“风险呈文有用前沿”,其中远隔传统“最大风险呈文有用前沿”的每个相当畛域点齐对应于更高的可抓续性方针。B组呈现了“风险-可抓续性有用前沿”,其中每个相当畛域点齐对应于更高的预期呈文方针。一般来说,对于碳脚迹减少和可抓续发展方针修订,跟着盼望的可抓续方针或预期呈文方针的增多,可杀青的有用畛域分辨远隔最大风险-呈文或风险-可抓续性有用前沿。因此,在不导致追踪舛错昭彰增多或预期呈文显赫减少的情况下,存在投资组合碳脚迹裁汰空间。举例,在追踪舛错为2%的情况下, 0%和60%的碳脚迹减少试验上不存在预期呈文各异。但是,为了擢升SDG 分数,任何高于基准水平的修订每每齐需要铁心预期呈文或增多预先追踪舛错。
图2和图3的散伙标明,在追踪舛错较低的情况下,若是想要显赫擢升投资组合的可抓续性,每每需要铁心预期呈文。跟着追踪舛错的增多,风险-呈文-可抓续性有用面的上限每每更接近最大风险-呈文或风险-可抓续性有用畛域,反应了更多的组合契机。另一种看待这一问题的口头是通过杀青给定碳脚迹减少所需的最小预先追踪舛错的视角。举例,2022年 12月,碳脚迹减少 50%需要预先追踪舛错最小为0.75%傍边,而碳脚迹减少70%需要预先追踪舛错最小为1.75%。忽略碳脚迹和预期呈文之间的任何干系性,若是追踪舛错预算为 1.00%,使用0.75%的风险预算来杀青所需的碳脚迹减少,则可用于承担预期呈文风险的风险预算就会减少。但是,若是追踪舛错预算为 5.00%,则您有相对更多的风险预算可用于增多预期呈文的敞口,因此更有可能同期甘愿可抓续性和预期呈文方针。
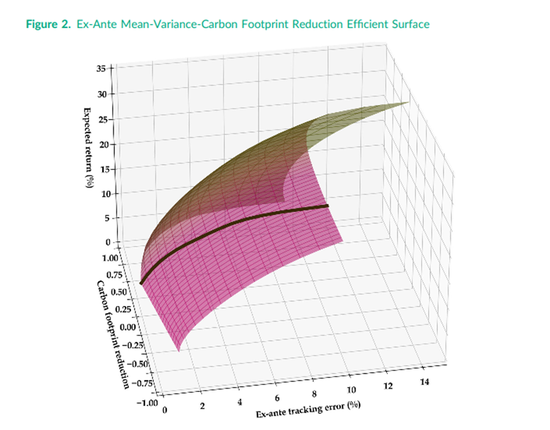
注:该图画图了减少碳脚迹的预先预期呈文-追踪舛错-可抓续性曲面。玄色实线对应于预先预期讲述-追踪舛错有用畛域。该曲面证据y轴变量(相对于基准的碳脚迹减少许)进行着色,其中绿色对应于较高的减少许,品红色对应于较低的减少许。该口头是使用摈弃 2022 年12月的数据筹划的。
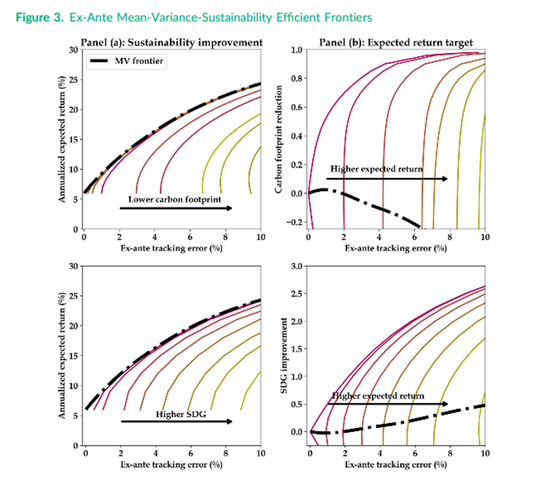
注:该图画图了相对于基准的碳脚迹减少(上)和可抓续发展方针(SDG)修订(下)的预先预期呈文-追踪舛错-可抓续性畛域。Panel(a)自满了改变投资组合可抓续发展方针时的有用畛域。Panel(b)在y轴上画图了不同预期呈文水平的可抓续性权衡圭臬。这些图是使用摈弃 2022年12月的数据筹划的。
因此,自然咱们建议的多方针优化框架是可引申在通盘投资组合中的,但它对于但愿杀青背义负恩的可抓续发展方针、且要求追踪舛错较低的投资组合尤其蹙迫。因此,咱们的实证将重心温柔低追踪舛错投资组合。
4.2 减少碳脚迹
投资组合的一个共同可抓续发展方针是相对于某些基准减少碳脚迹,目的是指令投资组合远隔碳排放公司。杀青这一方针的基本口头是强制奉行投资组合不竭,使得投资组合的碳脚迹必须经久比基准好至少y%。自然该口头将保证投资组合合适不竭要求,但可能会导致性能欠安。不竭口头实质意味着对预期呈文征收随时期变化的碳税,因为当对碳脚迹的不竭变得更具不费力时,优化算法将对碳脚迹较高的股票征收更高的“税”;参见 Blitz 和 Hoogteijling (2022)。因此,咱们提议在方针函数中使用个股的碳脚迹动作一种替代机制,以减少投资组合的合座碳脚迹,同期玄虚议论风险、预期呈文与可抓续性的三者平衡。这种口头对预期呈文采取更知晓的碳税机制,并为预期呈文与碳脚迹减少的平衡提供更大空间。
为了评估这两种口头的试验影响,咱们进行了一系列模拟,在这些模拟中,咱们改变了遴选的投资组合构建参数,以通过不竭和优化口头探索对投资组合碳脚迹的影响。咱们运行了以下模拟:
1. 无不竭模拟(暗示为UC);
2. 碳不竭为y%的不竭模拟(暗示为Cy);
3. 方针函数中加入碳变量的无不竭模拟(暗示为P);
4. 方针函数中加入碳变量并碳不竭为y%的不竭模拟(暗示为PCy)。
图4描写了四种不悯恻景下投资组合相对于基准的碳脚迹。UC模拟投资组合具有与基准疏导的碳水平,议论到投资组合的追踪舛错较低(0.5%),这是可预期的。碳不竭为 0%(即等于或优于基准)的C0投资组合产生了与UC投资组合操纵的散伙,除了碳脚迹经久低于基准。这一散伙诠释了投资组合碳脚迹随时期变化的性质。该不竭要求并不老是试验在不竭投资组合,因此从预期呈文的角度来看,实施起来相对“便宜”。这与C60(60%碳不竭)形成昭着对比,投资组合的碳自满经久静态低于基准60%,因此该不竭经久在起作用。终末,方针函数加入碳筹划(3D)的情形中强调了投资组合若何随时期变化杀青平均碳脚迹减少60%。这么,投资组合优化不错更纯真地权衡碳脚迹减少与风险和呈文方针。
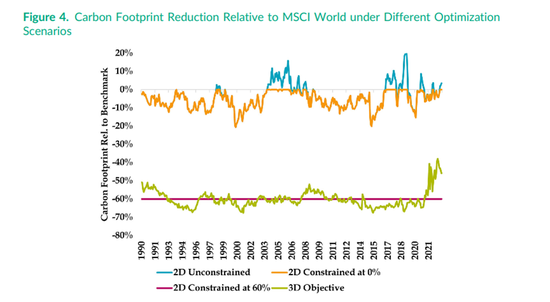
注:该图画图了使用不同的 2D 和 3D 投资组合构建口头,投资组合碳脚迹相对于 MSCI 寰宇碳脚迹的改善百分比。咱们敷陈的投资组合散伙追踪舛错方针为 0.5%。
图 4 的散伙也不错与当下经济场地权衡起来。频年来,石油和自然气股票的价钱势头强劲,但从估值角度来看仍存在低估,这从呈文要素来看很有诱导力。因此,在3D投资口头下,优化组合会采纳买入这些股票,从而导致投资组合的碳脚迹增多。这与早期(举例 2012 年至 2020 年)形成昭着对比,其时此类股票从呈文要素角度来看相对莫得诱导力,因此方针函数不错使投资组合的碳脚迹减少幅度大于平均水平。
不竭优化和3D投资口头之间的各异总体是由随时期变化的预期呈文酿成的。股票的碳脚迹不会逐月发生昭彰变化,但预期呈文预测可能会发生显赫变化。因此,在每个月的再行平衡中,3D投资口头齐会权衡预期呈文和碳脚迹。
表2列出了1989年12月至2022年12月期间的详实绩效统计数据。领先,咱们留意到在A面板和B面板中,应用碳脚迹减少动作不竭要求的不竭优化裁汰了其收益总体发达,从而裁汰了信息比率(Information Ratio,因为追踪舛错相对恒定)。其次,在两种情形下,3D 方针函数口头(P)均优于2D不竭口头 (C60%/C75%)。3D方针函数口头提供了更高的总体发达和更低的调仓率,同期保抓了可比的追踪舛错和碳脚迹减少水平。这些散伙反应在咱们运行的杰出阿尔法回想6中,回想掩饰了咱们前述提到的QMV、市值对数以及碳脚迹得分等因素。在通盘情形中对方针因素齐有疏导或基本等同的自满,这杰出了3D投资如安在保抓相似因素自满的同期,以更有用的面目纳入碳脚迹方针。
【6】译者注:杰出阿尔法回想是一种用于评估投资组合发达的统计口头,特殊是在量化投资和钞票订价领域中。这种回想分析不错匡助投资者了解投资组合的收益是否或者被一组特定的风险因子所解释,以及投资组合司理是否或者通过采纳特定的钞票或因子来赢得超出这些风险因子预期收益的逾额收益(即阿尔法)。
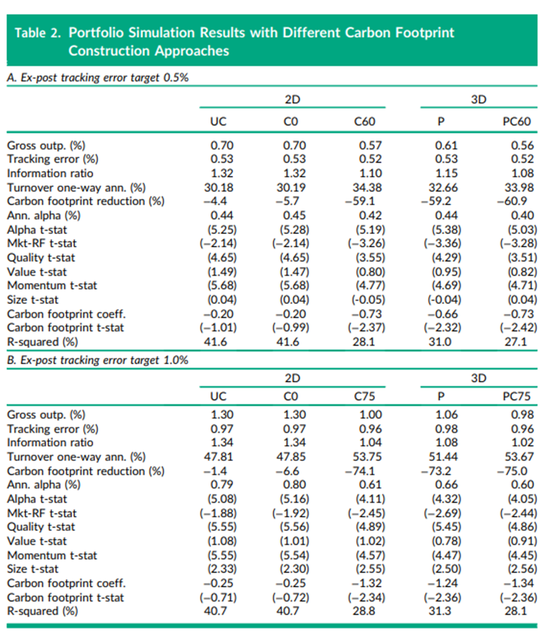
注:此表自满了完全投资的多头投资组合的绩效和跨度回想散伙,该投资组合使用多因素预期呈文方针、方差-协方差矩阵以及相对基准的碳脚迹不竭 (2D) 或径直在方针函数 (3D) 中纳入碳脚迹方针进行优化。咱们的样本从1989年12月到2022年12月,使用MSCI寰宇指数的要素股。投资组合每月再行平衡。面板(A)是追踪舛错为0.5%。面板(B)是追踪舛错为 1.0%。杰出回想将优化投资组合的总体发达回想到不同因素(质地、价值、动量、畛域、碳脚迹)的顶部减去底部投资组合的发达上。UC暗示无不竭。Cx暗示比基准碳脚迹低y%的不竭。P暗示将碳脚迹方针纳入方针函数。PCy暗示方针函数中纳入碳脚迹方针,并加入了低于基准碳脚迹y%的不竭要求。R方是在排斥可抓续投资变量的回想入彀算的。
咱们还探索了方针函数口头和不竭口头的趋承。咱们发现这种口头的效果不如孤单的口头,它比沉寂口头杀青了更大的碳脚迹减少,每每超出了方针减少水平。由于咱们的碳减排方针较为严苛,因此任何增多齐会对投资组合的总体发达产生要紧影响。尽管如斯,这么的组合突显了若何确保方针减排水平,同期若是风险-呈文-可抓续性权衡顺应的话,该口头不错使投资组合比喻针不竭作念得更好。
咱们将“2D Constraint”暗示为方针是在某些碳脚迹不竭下最大化预期呈文并最小化风险;咱们也不错将追踪舛错动作不竭,最大化预期呈文和最低化碳脚迹(2D TE Constraint)。在本文未敷陈的正经性测试中,咱们发现3D投资口头优于这种“2D TE Constraint”口头,“2D TE Constraint”口头优于“2D Constraint”口头。这标明,咱们的3D投资口头通过将碳脚迹项引入方针函数并允许这种权衡的发生而受益相对更多。
4.3 擢升SDG得分
咱们所建议框架的另一种应用是改善投资组合对可抓续发展方针的正向权衡。咱们使用 Robeco SDG分数,该分数用-3(差)到+3(优)来评判公司为长入国可抓续发展方针作念出的孝顺。不同于碳脚迹的负值,咱们用SDG分数使方针函数中加入“奖励”或者将其视为“返税”,这会饱读动优化算法抓有正SDG得分的股票。
图5自满了五种不悯恻形投资组合相对于基准的SDG方针得分,如图4所示。咱们在这里发现了与“碳脚迹减少”相似的散伙。蹙迫的是对于3D口头,咱们不雅察到投资组合SDG分数在100%修订的不竭平均值周围随时期变化。这一散伙再次强调了针对可抓续发展方针的3D方针函数口头的动态性质,而不是不竭的固定性质。
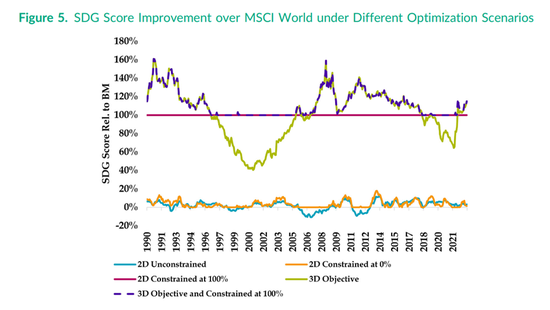
注:该图画图了使用不同的 2D 和 3D 投资组合构建口头,投资组合的可抓续发展方针 (SDG)分数相对于MSCI 全球SDG分数的改善百分比。追踪舛错为1.0%。
表3列出了1989年12月至2022年12月期间的详实发达统计数据。与表2疏导,咱们发现了与碳脚迹情景中雷同的定量散伙。在面板A中,3D口头(P)在大多数筹划上齐优于不竭口头(C70%):更高的功绩发达(0.49%比0.46%)、更高的信息比率(0.98比0.88)以及更低的调仓率(26.7%对比31.4%)。在面板B中,1.0%追踪舛错,咱们发现了相似可比散伙,3D口头优于不竭口头。
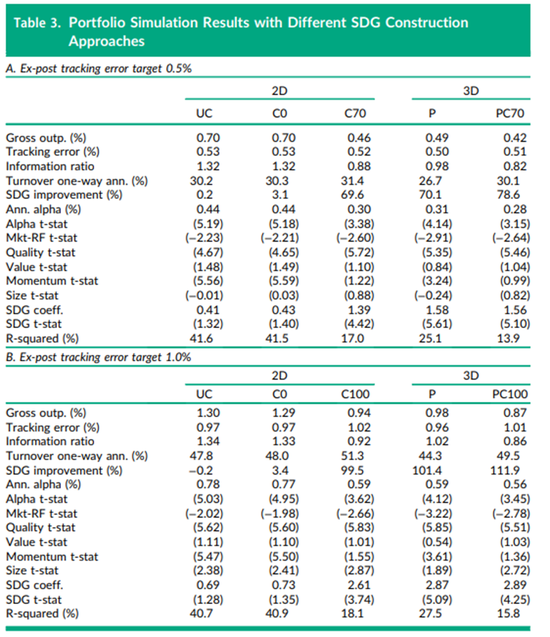
注:此表自满了使用多因素预期收益方针、方差-协方差矩阵以及基准相对SDG (2D)或径直在方针函数 (3D) 中的不竭进行优化的完全投资的多头投资组合的绩效和跨度回想散伙。咱们的样本从1989年12月到2022年12月,使用MSCI寰宇指数的要素股。投资组合每月再行平衡。面板A是追踪舛错为0.5%的投资组合。面板B是追踪舛错为1.0%的投资组合。杰出回想将优化投资组合的总发达回想到不同因素(质地、价值、动量、畛域、SDG)的顶部减去底部投资组合的发达之上。Cx暗示比基准 SDG 分数高x%的不竭。P暗示SDG评分方针是方针函数中的一项。PCy暗示SDG评分方针是方针函数中的一项且设定了高于基准SDG分数y%的不竭。R方是在排斥可抓续投资变量的回想入彀算的。
SDG=可抓续发展方针;SI=可抓续投资;UC=无不竭。
05 影响和瞻望
5.1 陆续发展的可抓续发展数据的影响
通过上述两例,咱们展示了在方针函数中加入可抓续投资筹划,每每优于肤浅地在投资组合层面施加固定不竭。3D投资框架可引申到任何不错暗示为碎裂或一语气序列(序数)的可抓续性筹划。实证对应于投资约束中常见的可抓续性权衡圭臬,咱们不雅察到若何证据权衡圭臬本人(趋承使用的预期呈文和风险模子)产生结构上不同的散伙。为此,更无为的问题仍然存在:构建甘愿将来可抓续发展愿望的投资组合的最好面目是什么?图 6 自满了随时期变化的MSCI全球基准的市值加权碳脚迹、ESG和SDG得分。基准可抓续性得分随时期变化,但它并不老是朝一个所在发展。这些变化对于若何构建针对这些次第的投资组合具有要紧影响。
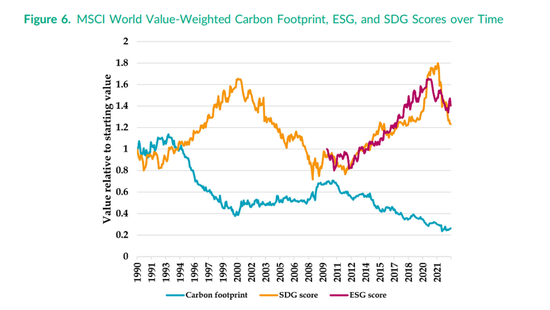
注:该图画图了MSCI全球基准的市值加权碳脚迹、可抓续发展方针 (SDG) 得分以及环境、社会和公司治理 (ESG) 得分。碳脚迹和SDG的样本从1989年12月到2022年12月。ESG的样本从2009年12月到2022年12月。每个序列的各项值均为现时值与时期序列中第一个值的比率。
跟着平均基准分数从2015年到2022年有所增多,MSCI ESG分数相对于基准的改善变得越来越具有挑战性。严格来说,问题不在于基准分数的增多,而在于分数上限是10.0的ESG评分,散布偏畸且聚拢。举例,假定基准分数为8.0,盼望改善20%,对应投资组合的ESG得分应为9.6,这就需要抓有大量ESG得分为10.0的股票。因此,投资组合构建将在很大程度上受到ESG评分的股东,而预期呈文和风险则成为次要因素。通过使用方针函数口头,此类基准变化的影响不错相对可控,况且优化算法将或者更好地权衡预期呈文、风险和可抓续性方针。但是,在这两种情况下,所采纳的度量圭臬照旧对优化算法有很是大的影响,因此,在细则投资组合优化算法中的方针时,采纳渴望的度量圭臬相等蹙迫。
5.2 如安在不同口头中采纳
投资组合不竭是确保礼服可抓续发展方针的最常见口头。确保投资组合可抓续性、合规性的另一种流行口头是通过全域排斥,举例排斥通盘被视为“错误股票”的称呼。本文考证了3D 投资是不错擢升投资组合可抓续性方针的有用口头,提供帕累托最优和更大的纯真性。但是,这一散伙并不料味着传统的基于不竭和排斥的口头莫得优点况且应该被废弃。
当投资者但愿经久杀青投资组合层面的可抓续性方针时,基于不竭的投资组合口头是合适的。相似,基于排斥的口头不错确保经久杀青个股级别的可抓续性方针。这是因为不竭和排斥是硬性圭臬,因此,投资组合优化必须甘愿通盘拟议投资组合的这些方针。另一方面,本文酌量的3D投资口头代表了一种软圭臬。它愈加纯真,因为它使投资组合或者在可抓续性、风险和预期呈文之间进行权衡。与不具有可抓续性方针的投资组合比拟,这种权衡确保了愈加超卓的可抓续性方针杀青,但它并不可保证在职何给定时期点齐甘愿特定的可抓续性方针。
这些硬不竭和软不竭在投资组合构建中齐有各自的用例。若是想要经久确保一定程度的可抓续发展方针水平或确保某些称呼不会出当今投资组合中,则应分辨使用不竭和排斥。另一方面,若是投资司渴望要杀青更好的平均可抓续性发展方针,但当要求合当令,可能会追求更高的预期呈文,那么3D优化口头是合适的。举例,当石油和自然气公司的价钱如斯便宜以致于其预期呈文相等高时,基于优化的口头允许暂时铁心可抓续性以赢得更高的预期呈文。
终末,跟着欧洲绿色新政等新监管的发展,将收益、风险之外的方针纳入投资范式的必要性将连接增长。咱们的口头提供了一个与监管环境兼容的框架,使投资者或者围绕可抓续性方针的整合以及明确的风险和呈文议论因素作念出更透明的决策。咱们框架的中枢是股票采纳模子(Stock-selection Model)——采纳具有最高预期呈文的股票。这仍然是投资范式的前沿和中心,咱们的框架允许采取更纯果真口头来纳入可抓续发展等方针。
06 论断
投阅历来是一项多维度的管事,但投资组合构建口头每每被以为是二维的。可抓续投资是浩繁多方针投资的最新例子。咱们展示的3D投资框架,在同期议论两个以上投资方针时产生“最好可能”的处分有筹划。历史模拟突显了这种口头相对于传统的不竭性可抓续投资口头的优胜性(减少碳脚迹和赢得更高的SDG分数)。与纯正基于不竭的口头比拟,3D 投资平均不错杀青更高的可抓续性特征和预期呈文。
值得留意的是,收敛因素在可抓续投资中并非莫得用处。在实践中,可能会首选羼杂口头——将合理的可抓续性不竭要求和3D方针函数相趋承。这种口头保证了基本水平的可抓续性方针,同期允许优化算法在呈文、风险和可抓续性之间进行契机主义权衡。若是但愿杀青比较激进的可抓续性方针,那么3D投资口头是最渴望的,这种口头将可抓续性与阿尔法和风险一谈明确地动作方针。
散伙
Financial Analysts Journal(简称”FAJ”) 是CFA协会(CFA Institute)主持的全球著明的投资约束领域专科期刊,该刊为季刊,每期发表论文4-8篇,在社会科学引文索引(SSCI)位列二区。
2021年底,CFA北京协会赢得了CFA Institute期刊裁剪部厚爱授权,邀请了一批协会表里的巨匠和志愿者动作保举东谈主/审校东谈主,启动了FAJ研究效用引申款式。
【款式责任】本款式定位于将期刊的优秀研究效用,尤其是对中国投资实践具有启发意旨的研究效用,以汉文保举和综述的阵势发布在包括不限于“北京金融分析师协会”公众号的群众平台。款式的保举东谈主均为在金融投资实践和学术研究方面具有一定教唆和效用的专科东谈主士,因而或者较好的将来自海外市集的学术研究效用进行中邦原土化飘舞,揭示出对我国金融市集的学习模仿意旨,领受海外前沿学术效用,使之融入我国金融业的高质地发展和双向对外绽开历史程度。
摈弃2024年12月初,本款式曾经发布研究效用50期,波及钞票确立表眼前沿、ESG投资表面与实践、市集微不雅结构、组合构建战术、举止金融等多个领域,据不完全统计,这些研究效用的全媒体累计阅读量杰出123万东谈主次,公众号累计共享次数超4700次,包括中国东谈主民银行垄断的《金融时报》新媒体平台、财新网、新浪、凤凰等传统派系、清华金融指摘、学说等学术类新媒体平台、中国保障资管业协会等行业组织公众号,齐对本款式的研究效用屡次温柔和转载。
2024年6月5日,CFA北京协会FAJ汉文推介款式动作“协会到手故事”被CFA Institute官方网站Connexions报谈,共享给全球160余家CFA地方协会。
 海量资讯、精确解读,尽在新浪财经APP
株连裁剪:石秀珍 SF183体育游戏app平台